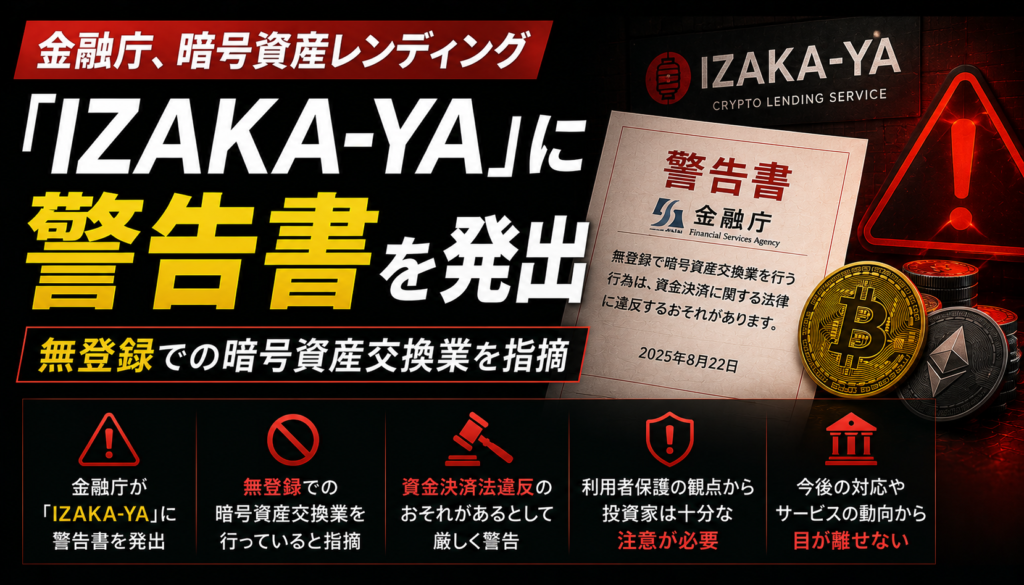
金融庁は2026年9月1日、暗号資産レンディング・ウォレットサービス「IZAKA-YA」を運営するIzakaya Limited(香港・旺角区)に対し、無登録で暗号資産交換業を行っていたとして警告書を発出しました。

IZAKA-YAとはどんなサービスだったか
IZAKA-YAは2023年4月に設立されたIzakaya Limitedが、同年12月から提供を始めた暗号資産のレンディング・ウォレットサービスです。建て前上の最大年利は12%でしたが、「他サービスからの乗り換えで実質年利150%」というキャンペーンを打ち続け、SNS上で急速に認知を広めました。
サービス内容はレンディング(貸出)のほか、ウォレット・スワップ・購入・送金機能を提供。運営者(代表者)の情報は公開されておらず、登録所在地は香港のみという、正体の掴みにくい構造でした。
出金停止の声が相次ぐ
異変が表面化したのは2026年8月下旬のことです。X(旧Twitter)上で「出金できない」「KYCが突然必須になった」という声が急増し始めました。
JPYC代表の岡部典孝氏は8月26日、JPYCを預け入れたまま出金できないユーザーから直接相談を受け、金融庁に情報提供を実施。その後、金融庁が独自に調査を進めた結果、9月1日付で無登録業者として警告書が発出されています。
現時点でIzakaya Limitedは金融庁の無登録業者リストに掲載されており、日本居住者へのサービス提供自体が規制の対象となっています。

年利150%の罠
「実質年利150%」という数字は、常識的に持続可能なリターンではありません。2022年のCelsius・Voyagerの破綻、国内ではコインチェック・ビットポイントの流出事件と、暗号資産業界はすでに「高利回りレンディング=リスクの塊」という教訓を何度も刻んできました。
それでもこうした案件に資金が流入してしまうのは、強気相場の熱気と、「自分は騙されない」という過信が重なるからだと私は見ています。
懸念しているのは、規制の過剰拡大
今回の件でSNSには金融庁への批判・要望が相次いでいます。「もっと早く動くべきだった」「レンディング全体を規制しろ」という声も少なくありません。
正直、この流れが心配です。
IZAKA-YA問題の本質は「無登録・正体不明の海外業者が日本ユーザーを対象に高利回りを謳った」ことであり、レンディングという仕組み自体の問題ではありません。コインチェックやビットバンクのように登録済みの国内業者が提供するレンディングサービスとは、リスクの性質がまったく異なります。
世論の「とにかく規制しろ」という圧力に押されて、金融庁が正規業者のレンディングサービスまで締め付けるようになれば、まじめに利用していたユーザーが選択肢を失うだけです。2022年の貸暗号資産の規制強化でサービス終了が相次いだ記憶は、まだ新しいはずです。
レンディングは自己責任という原点に立ち返ってほしい
暗号資産のレンディングは、元本保証ではありません。登録業者であっても、運用の失敗・流動性危機・システム障害によって出金が止まるリスクは常に存在します。
利用するなら、以下の確認を最低限やってから預けてください。
- 金融庁の暗号資産交換業者登録リストに載っているか(金融庁サイトで検索できます)
- 運営会社の代表者・所在地が公開されているか
- 利率が市場水準(年1〜10%程度)を大幅に超えていないか
IZAKA-YAのような案件は、これら3つを確認するだけで弾けます。
預ける資金は「失っても生活に支障のない範囲」に留める。業者を信頼しきらず、自分で情報を取りに行く。それがレンディングの鉄則です。今回の騒動が、その原点を改めて確認するきっかけになればと思います。