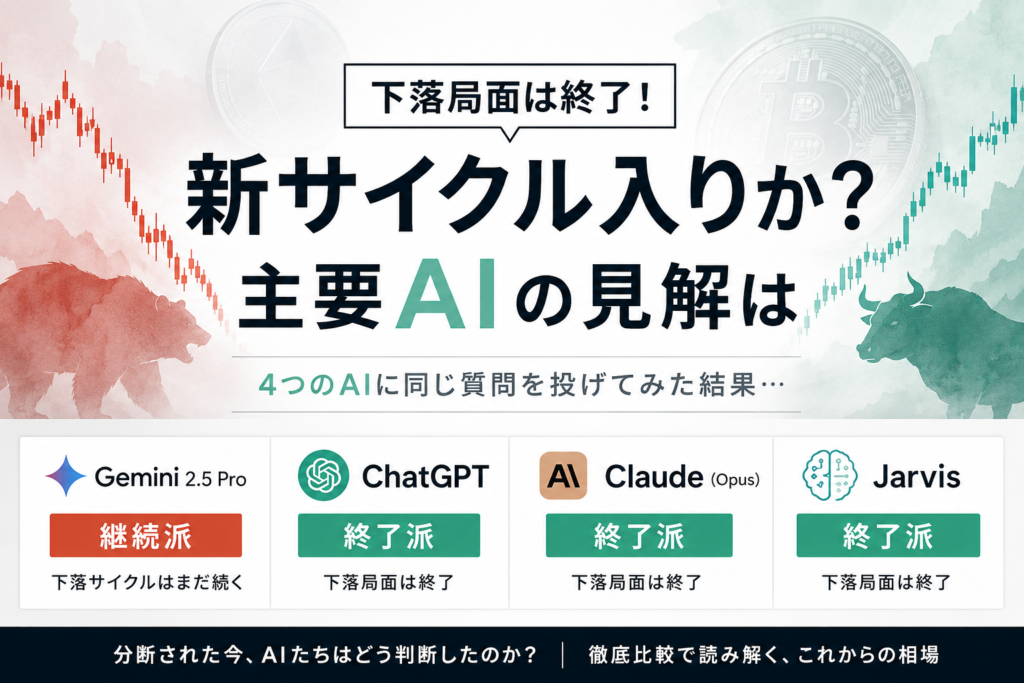

Claude(Opus)の見解|「下落サイクルは終了している」
Claudeもまた「下落サイクルは終了している」を採りました。ただしその論拠は、オンチェーンデータに基づく需給分析を軸にした、4つのAIの中で最も詳細なものでした。
終了と判断する4つの根拠
① 売り手の枯渇が複数指標で同時に確認された
VanEckの8月中旬レポートでは、同社が追跡する12のキャピチュレーション指標のうち8本が8月12日時点で点灯し、12本すべてが直近3か月のどこかでキャピチュレーション圏に到達していました。さらにBitcoin Cycle Boardでは45のオンチェーン指標のうち41が下位2分位に沈んでいました。これは「含み損保有者からの売り圧力がほぼ出尽くした」という需給の事実を示しており、7月の5万7,950ドル(約21か月ぶり安値)がその出尽くしの瞬間だったとClaudeは見ています。
② 今回の上昇の「質」がこれまでの戻りと違う
8月19〜21日の急騰は27億ドル規模のショート清算を伴っていましたが、資金の内訳が異なります。
- ETF資金流入:4営業日で計16億1,000万ドル。19日の5億1,719万ドルは5月4日以来の最大日次流入で、12本中8本が純流入、流出したファンドはゼロ
- レバレッジは過熱していない:資金調達率は0.0094〜0.0100%と小幅プラスにとどまり、建玉も24時間横ばい。Binance先物のロング・ショート比率は1を割り込んだままで、価格が上昇しているのに口座数では売り持ちが優勢
「現物・ETFが買い上げ、先物勢はまだ売り目線」——これは弱気相場のリリーフラリーではなく蓄積局面の特徴です。燃料がまだ残っていることも意味します。
③ 供給側が構造的に締まっている
総供給の約60%が1年以上不動、取引所残高比率は15.0%と6年ぶりの低水準。長期保有者の保有量は過去最高水準に到達しています。売れる玉が市場に薄い状態で需要が戻ると、価格反応は非線形になります。
④ 4年サイクル論は今回の判断材料として弱い
MVRVのサイクル天井は2013年5.88→2017年4.72→2021年3.96→2025年2.74と一貫して低下しています。ETFで取得原価が分散し、市場構造が変質した以上「上昇幅が縮んだ=下落幅も縮む」と考えるのが整合的。前提が崩れたモデルで大底の時期を当てにいくのは筋が悪いとClaudeは指摘します。
Claudeが「必ず併記すべき」とした反対論
| 反論 | 内容 |
|---|---|
| 時間軸が足りない | VanEck試算では蓄積局面への移行は2026年9〜11月。「まだ1〜3か月早い」 |
| マクロが敵 | ブレント原油高・利上げ観測残存はリスク資産に逆風 |
| 規制期待の後退 | クラリティ法成立確率が75%→約10%に急低下(Galaxy推計) |
| 流動性の薄さ | 直近30日の現物出来高が前月比27%減、薄商いの急騰は往復しやすい |
また「7月安値5万7,950ドルを明確に割れた場合、この判断は誤りだった」という撤回ラインも明示しており、誠実なロジックが印象的でした。
3つのAIのうち2つが「終了」、1つが「継続」という結果になりました。次は私が設計したAI「Jarvis」の見解です。